Tóm tắt: 94% chuyên gia dự báo Fed giữ nguyên lãi suất tháng 10, nhưng 100% kỳ vọng tăng vào tháng 12. Lạm phát dai dẳng khiến rủi ro lãi suất cao hơn dự kiến ngày càng lớn.
USD và vàng sẽ phản ứng thế nào? Xem phân tích từ CSGVN.
Điều đáng chú ý không chỉ là khả năng Fed giữ nguyên lãi suất trong tháng 10, mà là kỳ vọng tăng lãi suất trở lại vào tháng 12 đang trở nên áp đảo. Khi lạm phát dai dẳng trong khi kinh tế Mỹ vẫn tăng trưởng nhờ đầu tư AI, rủi ro lớn hơn có thể nằm ở việc lãi suất cuối chu kỳ cao hơn dự kiến.
“Nội dung được biên tập, phân tích và xuất bản bởi BestSC”
Chờ đợi trong tháng 10, thắt chặt trở lại vào tháng 12?
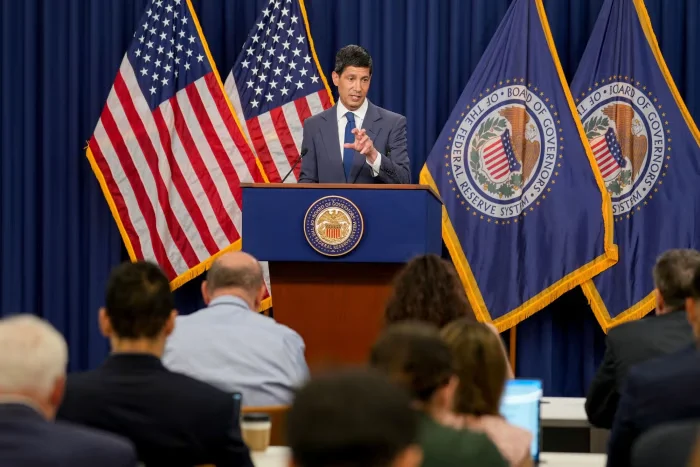
Theo khảo sát thực hiện từ ngày 16 đến 20/10, 94% nhà kinh tế được hỏi dự báo Fed sẽ giữ lãi suất trong vùng 3,75%–4,00% tại cuộc họp ngày 27–28/10. Đáng chú ý hơn, 100% người tham gia khảo sát kỳ vọng Fed tăng lãi suất vào tháng 12, đảo chiều đáng kể so với tháng trước, khi chưa đến một nửa dự báo kịch bản này.
Điều đó cho thấy thị trường không nhất thiết xem việc giữ nguyên lãi suất tháng 10 là dấu hiệu kết thúc chu kỳ thắt chặt. Đây có thể chỉ là khoảng dừng để Fed đánh giá thêm dữ liệu và tác động của chính sách trước khi quyết định bước đi tiếp theo.
3 rủi ro khiến Fed khó nới lỏng
- Thứ nhất, lạm phát chưa thực sự được kiểm soát. Lạm phát đã duy trì trên mục tiêu 2% của Fed trong gần sáu năm. Khảo sát dự báo chỉ số giá chi tiêu tiêu dùng cá nhân (PCE), thước đo lạm phát Fed ưu tiên, tiếp tục cao hơn mục tiêu đáng kể trong những quý tới và có thể chưa trở về 2% trước năm 2028. Nếu áp lực giá kéo dài, Fed sẽ khó có cơ sở để sớm chuyển sang chính sách nới lỏng.
- Thứ hai, tăng trưởng kinh tế vẫn có sức chống chịu. Kinh tế Mỹ tăng trưởng 2,2% trong quý II và được dự báo đạt 3,2% trong quý III trước khi giảm về 2,2% trong quý IV. Đầu tư AI và chi tiêu của nhóm thu nhập cao đang hỗ trợ nền kinh tế. Điều này giúp Fed có thêm dư địa duy trì lãi suất cao, dù tăng trưởng mạnh không đồng nghĩa mọi khu vực của nền kinh tế đều khỏe mạnh.
- Thứ ba, giá năng lượng và thuế quan có thể kéo dài áp lực lạm phát. Xung đột Mỹ–Iran cùng các biện pháp thuế quan làm tăng chi phí năng lượng và hàng nhập khẩu. Nếu những áp lực này tiếp tục lan sang giá hàng hóa và dịch vụ, quá trình giảm lạm phát có thể chậm hơn dự kiến, buộc Fed cân nhắc thắt chặt thêm.
Vì sao vàng và USD cần chú ý?
Kỳ vọng lãi suất tăng thường hỗ trợ USD và lợi suất trái phiếu Mỹ, đồng thời tạo sức ép lên vàng do chi phí cơ hội nắm giữ tài sản không sinh lãi tăng lên. Tuy nhiên, phản ứng thực tế còn phụ thuộc vào mức độ kỳ vọng đã được phản ánh vào giá và diễn biến của lợi suất thực.
Khảo sát cũng cho thấy gần 60% nhà dự báo kỳ vọng lãi suất đạt đỉnh trong vùng 4,00%–4,25%, nhưng số người dự báo ít nhất hai lần tăng lãi suất nữa đã tăng lên đáng kể so với tháng 9. Vì vậy, rủi ro không chỉ nằm ở quyết định tháng 12 mà còn ở khả năng Fed phải thắt chặt mạnh hơn dự kiến.
3 biến số cần theo dõi
- Dữ liệu PCE và lạm phát: Áp lực giá có tiếp tục dai dẳng hay bắt đầu hạ nhiệt?
- Thông điệp của Fed: Các quan chức đang chuẩn bị cho một lần tăng lãi suất hay mở ra khả năng thắt chặt kéo dài hơn?
- Giá dầu và lợi suất trái phiếu Mỹ: Đây là những kênh có thể phản ánh nhanh sự thay đổi trong kỳ vọng lạm phát và chính sách tiền tệ.
Với vàng và ngoại hối, điều quan trọng không phải chỉ là Fed có tăng lãi suất vào tháng 12 hay không, mà là quyết định đó có cứng rắn hơn những gì thị trường đã định giá hay không.
CSGVN sẽ tiếp tục theo dõi các điều kiện này qua Market Map và những cập nhật tiếp theo, bởi giá là kết quả, còn kỳ vọng mới là động lực dẫn dắt thị trường.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!