
Một hiện tượng hiếm đã xảy ra trên thị trường với đồng USD giảm mạnh, nhưng vàng cũng không tăng mà ngược lại, còn rơi sâu. Và chính sự “lệch pha” này mới là tín hiệu đáng chú ý nhất.

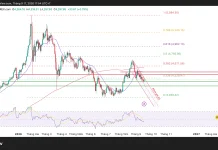
Trong phiên thứ Năm, vàng giao ngay giảm thêm 168USD, đánh dấu phiên giảm thứ 7 liên tiếp, có lúc rơi xuống 4.502 trước khi đóng cửa quanh 4.650USD. Thông thường, một cú giảm mạnh của đồng USD với chỉ số DXY mất hơn 1% sẽ là lực đỡ tự nhiên cho vàng. Nhưng lần này, điều đó đã không xảy ra.
Tôi cho rằng thị trường đang gửi đi một thông điệp rõ ràng: động lực hỗ trợ vàng đã thay đổi.
Trong suốt năm qua, vàng được mua mạnh bởi các tổ chức như một hàng rào chống lại rủi ro tiền tệ và bất ổn địa chính trị. Nhưng khi xung đột tại Trung Đông leo thang đặc biệt sau các cuộc tấn công vào hạ tầng năng lượng liên quan đến Iran câu chuyện bắt đầu đảo chiều.
Giá dầu Brent vượt 110USD/ thùng, kéo theo một hệ quả quen thuộc: lạm phát quay trở lại như một rủi ro thực tế, không còn là giả định. Và khi lạm phát bị đẩy lên bởi năng lượng, phản ứng của các ngân hàng trung ương trở nên dễ đoán hơn: giữ lãi suất cao lâu hơn.
Tính đến thời điểm viết bài, phiên châu Á hôm nay thứ Sáu (Ngày 20 tháng 3) vàng giao ngay được giao dịch ở mức 4.682USD/ ounce, tương đương mức tăng phục hồi khoảng 0.67%, 32USD trong ngày.
“Nội dung được biên tập, phân tích và xuất bản bởi BestSC”
Đây là điểm xoay trục của toàn bộ câu chuyện

Vàng vốn là tài sản không sinh lãi. Trong môi trường lãi suất cao kéo dài, chi phí cơ hội tăng lên, khiến dòng tiền bắt đầu rút ra không phải vì vàng mất vai trò, mà vì có lựa chọn khác hiệu quả hơn trong ngắn hạn.
Điều đáng chú ý là sự suy yếu của đồng USD trong phiên này không phản ánh một sự đảo chiều chính sách, mà nhiều khả năng là kết quả của dòng tiền ngắn hạn, tái cân bằng danh mục hoặc chốt lời sau khi USD đã tăng mạnh kể từ cuối tháng Hai. Nói cách khác, USD yếu đi, nhưng không đủ để thay đổi bức tranh lớn về lãi suất.
Vì vậy, vàng không còn nhận được “sự hỗ trợ mặc định” từ USD như trước.
Ở một lớp sâu hơn, cấu trúc thị trường vàng cũng đã thay đổi. Theo các quan sát từ giới quản lý tài sản, vàng hiện không còn là sân chơi chủ yếu của nhu cầu vật chất, mà ngày càng trở thành một tài sản tài chính nơi các quỹ đầu tư, đặc biệt là các quỹ có đòn bẩy, chi phối dòng tiền.
Khi biến động tăng lên, những nhà đầu tư này không giữ vị thế theo niềm tin dài hạn. Họ giảm rủi ro rất nhanh.
- Khi giá giảm → họ bán để bảo toàn vốn
- Khi chi phí tài chính tăng → họ giảm đòn bẩy
- Khi thị trường biến động → họ ưu tiên thanh khoản
Điều này tạo ra hiệu ứng dây chuyền: giá giảm không chỉ vì yếu tố vĩ mô, mà còn vì cơ chế vận hành của dòng tiền.
Thêm vào đó, sau một năm tăng mạnh, vàng trở thành một trong những tài sản có hiệu suất tốt nhất. Và trong những giai đoạn thị trường bước vào trạng thái “risk-off” thực sự, nhà đầu tư thường làm một việc rất thực dụng: bán những gì đã lời để bù cho những khoản lỗ hoặc đáp ứng margin call.
Đó là lý do vì sao vàng có thể giảm cùng lúc với USD một kịch bản hiếm, nhưng hoàn toàn logic trong bối cảnh hiện tại.
Tóm lại, đây không phải là câu chuyện vàng yếu, mà là câu chuyện dòng tiền đang thay đổi cách nhìn về vàng.
- Xung đột → đẩy giá năng lượng lên
- Năng lượng → làm lạm phát cứng hơn
- Lạm phát → giữ lãi suất cao lâu hơn
- Lãi suất cao → làm suy yếu vai trò ngắn hạn của vàng
Và khi vàng đã trở thành một tài sản tài chính hóa sâu sắc, nó không chỉ phản ứng với nỗi sợ mà còn phản ứng với chi phí vốn, đòn bẩy và áp lực thanh khoản.
Trong bối cảnh đó, việc vàng giảm cùng USD không phải là nghịch lý. Nó là dấu hiệu cho thấy thị trường đang bước vào một pha điều chỉnh sâu hơn, nơi “trú ẩn” không còn là lý do đủ mạnh để giữ giá.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!