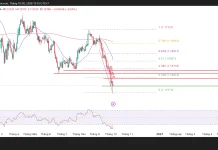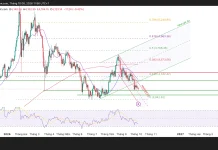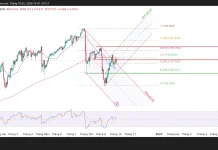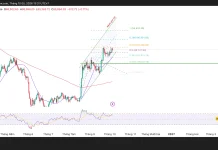

Hy vọng về một lệnh ngừng bắn giữa Mỹ và Iran đã tan biến nhanh hơn cách nó được thổi phồng. Và như thường lệ, vàng là tài sản phản ứng đầu tiên nhưng không theo hướng nhiều người kỳ vọng.
Tính đến thời điểm viết bài, vàng giao ngay ở mức 4.645USD/ ounce, tương đương mức giảm 5Dollar trong ngày.
“Nội dung được biên tập, phân tích và xuất bản bởi BestSC”

Nguyên nhân không nằm ở một dữ kiện đơn lẻ, mà ở sự thay đổi trong giọng điệu của Donald Trump. Từ kỳ vọng đàm phán, ông chuyển sang cảnh báo cứng rắn, thậm chí tuyên bố Iran có thể “bị đánh bại chỉ trong một đêm” nếu không đáp ứng các yêu cầu, bao gồm việc mở lại Eo biển Hormuz. Các nguồn tin đồng thời cho thấy Mỹ đang chuẩn bị các kịch bản tấn công vào hạ tầng năng lượng.
Ở phía ngược lại, Tehran không cho thấy dấu hiệu nhượng bộ. Dù tuyên bố sẵn sàng tìm kiếm giải pháp dài hạn, Iran từ chối các đề xuất ngừng bắn tạm thời và không chấp nhận áp lực phải nhanh chóng khôi phục tuyến vận chuyển chiến lược. Điều này khiến thị trường dần loại bỏ kịch bản “hạ nhiệt nhanh”, thay vào đó chuyển sang định giá một xung đột kéo dài và khó lường. Và chính sự chuyển dịch đó đã đảo chiều vàng.
Thông thường, bất ổn địa chính trị sẽ hỗ trợ kim loại quý. Nhưng trong bối cảnh hiện tại, xung đột không còn được nhìn như cú sốc tạm thời, mà là nguồn gốc của lạm phát kéo dài. Giá dầu tăng, đồng Dollar mạnh lên, 2 yếu tố đủ để gây áp lực lên vàng. Khi chi phí năng lượng leo thang, kỳ vọng lãi suất cao kéo dài quay trở lại, làm suy yếu sức hấp dẫn của một tài sản không sinh lợi.
Nói cách khác, vàng đang thua trong một cuộc chơi mà luật chơi đã thay đổi.
Câu chuyện không dừng ở địa chính trị. Thị trường hiện chuyển trọng tâm sang chính sách tiền tệ của Cục Dự trữ Liên bang. Biên bản họp, cùng các dữ liệu quan trọng như PCE và CPI, sẽ quyết định liệu áp lực lạm phát từ năng lượng có đủ lớn để giữ lãi suất ở mức cao lâu hơn hay không. Công cụ FedWatch đã phản ánh sự thay đổi này: kỳ vọng cắt giảm lãi suất gần như biến mất.
Điều đó đặt vàng vào một thế khó. Nếu xung đột tiếp diễn, giá dầu nhiều khả năng sẽ duy trì ở mức cao, tiếp tục nuôi dưỡng lạm phát. Và khi lạm phát chưa hạ, dư địa nới lỏng chính sách gần như không tồn tại. Thậm chí, trong kịch bản cực đoan, thị trường có thể phải tính đến khả năng thắt chặt trở lại, một viễn cảnh rõ ràng bất lợi cho vàng.
Từ góc nhìn của tôi, thị trường hiện không còn phản ứng với “tin tốt” hay “tin xấu” theo cách truyền thống. Nó phản ứng với tác động cuối cùng của tin tức lên lãi suất và thanh khoản.
Trong bối cảnh đó, diễn biến của vàng trở nên dễ hiểu hơn: tăng khi kỳ vọng hòa giải xuất hiện, và giảm ngay khi kỳ vọng đó bị phủ nhận. Nhưng chừng nào xung đột vẫn kéo dài và lạm phát chưa hạ nhiệt, những nhịp tăng đó nhiều khả năng chỉ mang tính kỹ thuật, thay vì mở ra một xu hướng bền vững.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!