
Tôi nhìn diễn biến hiện tại của vàng như một phản ứng trực tiếp trước hai lực kéo trái chiều: địa chính trị leo thang nhưng chính sách tiền tệ lại trở nên cứng rắn hơn, và lần này thì yếu tố thứ hai đang chiếm ưu thế.
“Nội dung được biên tập, phân tích và xuất bản bởi BestSC”

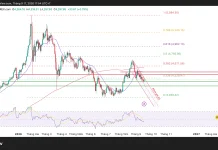
Giá vàng đã trượt xuống dưới mốc 4.600USD ounce, không phải vì rủi ro biến mất, mà vì chi phí nắm giữ vàng đang tăng lên. Khi giá năng lượng duy trì trên 100 USD mỗi thùng, áp lực lạm phát quay trở lại, buộc thị trường phải điều chỉnh kỳ vọng lãi suất. Thông điệp cứng rắn từ Cục Dự trữ Liên bang tuần trước, trong đó khả năng duy trì lãi suất cao lâu hơn được nhấn mạnh đã đủ để làm suy yếu lực đỡ ngắn hạn của vàng, bất chấp bối cảnh địa chính trị vẫn căng thẳng.
Ở Trung Đông, câu chuyện không hề hạ nhiệt. Washington bắt đầu triển khai cơ chế hỗ trợ tàu thuyền đi qua eo biển Hormuz, nhưng trên thực tế, phạm vi can thiệp vẫn rất hạn chế. Iran đáp trả bằng lập trường cứng rắn: cảnh báo Hải quân Mỹ tránh xa và yêu cầu mọi hoạt động hàng hải phải có sự phối hợp với lực lượng của họ. Trong một môi trường như vậy, “tự do hàng hải” trở thành khái niệm mang tính điều kiện, không phải mặc định.
Dữ liệu vận tải biển cho thấy bức tranh thực tế: lưu lượng tàu qua Hormuz vẫn ở mức cực thấp, dưới 10 chuyến mỗi ngày. Điều này phản ánh rủi ro không chỉ nằm ở xung đột quân sự, mà còn ở bảo hiểm, chi phí và khả năng kiểm soát tình huống. Nói cách khác, ngay cả khi không có leo thang trực tiếp, thị trường năng lượng vẫn đang hoạt động trong trạng thái bị bóp nghẹt.
Chính trạng thái “tắc nghẽn có kiểm soát” này giữ giá dầu ở mức cao, và gián tiếp gây áp lực lên vàng. Khi lạm phát trở thành mối lo trung tâm, các ngân hàng trung ương buộc phải thận trọng hơn, thậm chí trì hoãn chu kỳ nới lỏng. Điều đó làm xói mòn sức hấp dẫn của vàng một tài sản không sinh lợi trong ngắn hạn.
Tuy vậy, bức tranh không hoàn toàn tiêu cực đối với kim loại quý. Thị trường đang dần chuyển trọng tâm khỏi lạm phát thuần túy sang các rủi ro rộng hơn: tăng trưởng suy yếu, ổn định tài chính và bất ổn địa chính trị kéo dài. Thêm vào đó, việc đồng yên mạnh lên sau can thiệp của Nhật Bản có thể kéo theo sự đảo chiều của các giao dịch chênh lệch lãi suất, qua đó thắt chặt điều kiện tài chính toàn cầu, một yếu tố thường có lợi cho tài sản phòng thủ.
Tóm lại, vàng đang bị kẹp giữa hai lực đối nghịch: một bên là lãi suất cao và đồng USD, bên còn lại là bất ổn địa chính trị. Trong ngắn hạn, cán cân đang nghiêng về phía chính sách tiền tệ. Nhưng về trung hạn, nếu căng thẳng tại Hormuz không được giải quyết và áp lực hệ thống tiếp tục tích tụ, vai trò trú ẩn của vàng sẽ sớm quay trở lại.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!