
Tuần giao dịch từ 3–7 tháng 11 được xem là một giai đoạn bản lề đối với các thị trường tài chính quốc tế. Chuỗi dữ liệu kinh tế cấp cao gồm PMI sản xuất và dịch vụ, bảng lương phi nông nghiệp ADP, cán cân thương mại, cùng quyết định lãi suất từ các ngân hàng trung ương lớn sẽ tạo nên bức tranh đa chiều về chu kỳ kinh tế toàn cầu. Trong khi đó, các tuyên bố của quan chức Cục Dự trữ Liên bang (Fed) và diễn biến địa chính trị có thể củng cố hoặc làm lệch hướng kỳ vọng chính sách tiền tệ vào cuối năm.
Thứ Hai: PMI toàn cầu định hình kỳ vọng tăng trưởng
Các chỉ số PMI sản xuất từ Trung Quốc, châu Âu, Anh và Hoa Kỳ mở đầu tuần bằng loạt tín hiệu về sức khỏe công nghiệp toàn cầu.
PMI của Trung Quốc (SPGI, trước đây là Caixin) sẽ đặc biệt được chú ý vì phản ánh khu vực doanh nghiệp tư nhân, bổ sung góc nhìn vi mô cho dữ liệu PMI chính thức vốn chịu ảnh hưởng của doanh nghiệp nhà nước. Với chỉ số tháng trước ghi nhận 49,0 thấp hơn ngưỡng trung tính thị trường sẽ theo dõi sát để đánh giá liệu khu vực sản xuất có phục hồi hay tiếp tục suy yếu.
Các chỉ báo tương tự từ Đức, Pháp, khu vực đồng euro, Anh và Hoa Kỳ sẽ góp phần định hướng kỳ vọng tăng trưởng và chính sách tiền tệ tại mỗi khu vực. Hiệu suất PMI thấp có thể làm tăng khả năng các ngân hàng trung ương duy trì hoặc nới lỏng chính sách, trong khi dữ liệu cải thiện có thể củng cố lập trường kiềm chế lạm phát.
Song song đó, kết quả họp OPEC+ cuối tuần trước nếu xác nhận tăng sản lượng có thể tạo áp lực điều chỉnh đối với giá dầu, ảnh hưởng gián tiếp đến kỳ vọng lạm phát.
Thứ Ba: Chính sách tiền tệ Úc – Canada và tín hiệu thương mại
Tâm điểm chuyển sang Úc và Bắc Mỹ:
Ngân hàng Dự trữ Úc (RBA) sẽ công bố quyết định lãi suất, trong bối cảnh CPI quý III tăng vượt kỳ vọng. Thị trường hiện nghiêng về khả năng RBA giữ nguyên mức 3,6%, song bất kỳ giọng điệu “diều hâu mềm” nào cũng có thể làm đồng AUD biến động mạnh.
Tại Canada, dữ liệu cán cân thương mại sẽ phản ánh nhu cầu nhập khẩu từ Hoa Kỳ đối tác xuất khẩu lớn nhất của nước này, và gián tiếp cho thấy động lực tiêu dùng tại nền kinh tế Mỹ.
Buổi tối, bài phát biểu của Mary Daly (Fed San Francisco) và Thống đốc Ngân hàng Canada sẽ là thước đo quan điểm của giới hoạch định chính sách trước chu kỳ cắt giảm lãi suất được kỳ vọng vào nửa đầu năm 2025.
Thứ Tư: Dịch vụ, việc làm và dầu thô
Thị trường chuyển trọng tâm sang PMI dịch vụ chỉ số gắn liền với tiêu dùng và chi phí sinh hoạt cùng dữ liệu bảng lương phi nông nghiệp ADP của Hoa Kỳ.
PMI dịch vụ từ Trung Quốc, Anh, Brazil và Hoa Kỳ sẽ cho thấy sức chống chịu của khu vực tiêu dùng trong bối cảnh chi phí vay cao kéo dài.
Riêng ADP tháng 10, còn được gọi là “phiên bản thu nhỏ” của bảng lương phi nông nghiệp, sẽ là tín hiệu sớm cho thị trường lao động. Việc ADP bắt đầu công bố ước tính hàng tuần từ tháng này đánh dấu bước cải tiến đáng kể, giúp giới đầu tư có công cụ nhạy bén hơn để theo dõi biến động việc làm.
Dữ liệu tồn kho dầu thô API và EIA cũng được chú ý, khi mỗi thay đổi bất ngờ về tồn kho có thể kéo theo biến động tức thì trên giá dầu quốc tế, yếu tố then chốt định hướng lạm phát toàn cầu.
Thứ Năm: Dữ liệu châu Âu và quyết định của Ngân hàng Anh
Các báo cáo cán cân thương mại của Úc, doanh số bán lẻ của khu vực đồng euro, và sản xuất công nghiệp của Đức sẽ cung cấp bức tranh cập nhật về nhu cầu toàn cầu và áp lực giá tại châu Âu.
Tối cùng ngày, Ngân hàng Trung ương Anh (BoE) ra quyết định lãi suất. Với CPI tháng 9 thấp hơn dự kiến, thị trường phần nào nghiêng về khả năng BoE cắt giảm lãi suất 25 điểm cơ bản xuống 3,75%. Goldman Sachs nhận định nếu BoE phát tín hiệu nới lỏng sớm, đồng bảng Anh có thể chịu áp lực giảm trong ngắn hạn.
Thứ Sáu: Tuyên bố từ Fed và dữ liệu thương mại Trung Quốc
Phiên cuối tuần khép lại bằng dữ liệu cán cân thương mại tháng 10 của Trung Quốc, cùng số liệu xuất khẩu của Đức và Pháp, cho thấy mức độ phụ thuộc của khu vực châu Âu vào cầu bên ngoài.
Tại Hoa Kỳ, chỉ số niềm tin người tiêu dùng Đại học Michigan tháng 11 sẽ phản ánh tâm lý chi tiêu, yếu tố then chốt cho GDP quý IV.
Điểm nóng nhất nằm ở chuỗi phát biểu của năm thành viên FOMC có quyền bỏ phiếu. Mọi tín hiệu về định hướng lạm phát, thị trường lao động hay lập trường lãi suất tháng 12 đều có thể khiến chỉ số Dollar Mỹ và giá vàng biến động mạnh trong phiên cuối tuần.
3 rủi ro chính cần lưu ý
- Phân kỳ dữ liệu: PMI giữa các khu vực có thể cho kết quả trái chiều, hoặc dữ liệu ADP khác biệt đáng kể với bảng lương phi nông nghiệp chính thức, tạo dao động kỳ vọng và biến động giá ngắn hạn.
- Chính sách bất ngờ: RBA có thể đột ngột nghiêng “diều hâu” nếu lo ngại lạm phát. BoE, ngược lại, có thể gây sốc nếu nới lỏng sớm. Sự chia rẽ trong thông điệp từ các thành viên Fed cũng có thể khiến thị trường mất định hướng.
- Rủi ro địa chính trị và thanh khoản: Căng thẳng Nga–Ukraine và Israel–Palestine tiếp tục đe dọa dòng vốn rủi ro. Dữ liệu tồn kho dầu bất thường hoặc biến động giá năng lượng có thể kích hoạt tâm lý “trú ẩn an toàn”, nâng giá vàng và Dollar Mỹ, trong khi chứng khoán chịu áp lực điều chỉnh.
Cuối cùng, thị trường toàn cầu đang bước vào giai đoạn quyết định giữa hai cực là tăng trưởng suy yếu và kỳ vọng nới lỏng chính sách. Tuần 3–7 tháng 11 sẽ không chỉ là phép thử của các chỉ báo kinh tế, mà còn là thước đo niềm tin của giới đầu tư vào khả năng điều tiết của các ngân hàng trung ương trong bối cảnh rủi ro địa chính trị chưa hạ nhiệt.
Phân tích kỹ thuật và gợi ý Entry giá vàng hàng tuần
“Phục vụ mục đích phân tích cá nhân, không phải một lời mời đầu tư”
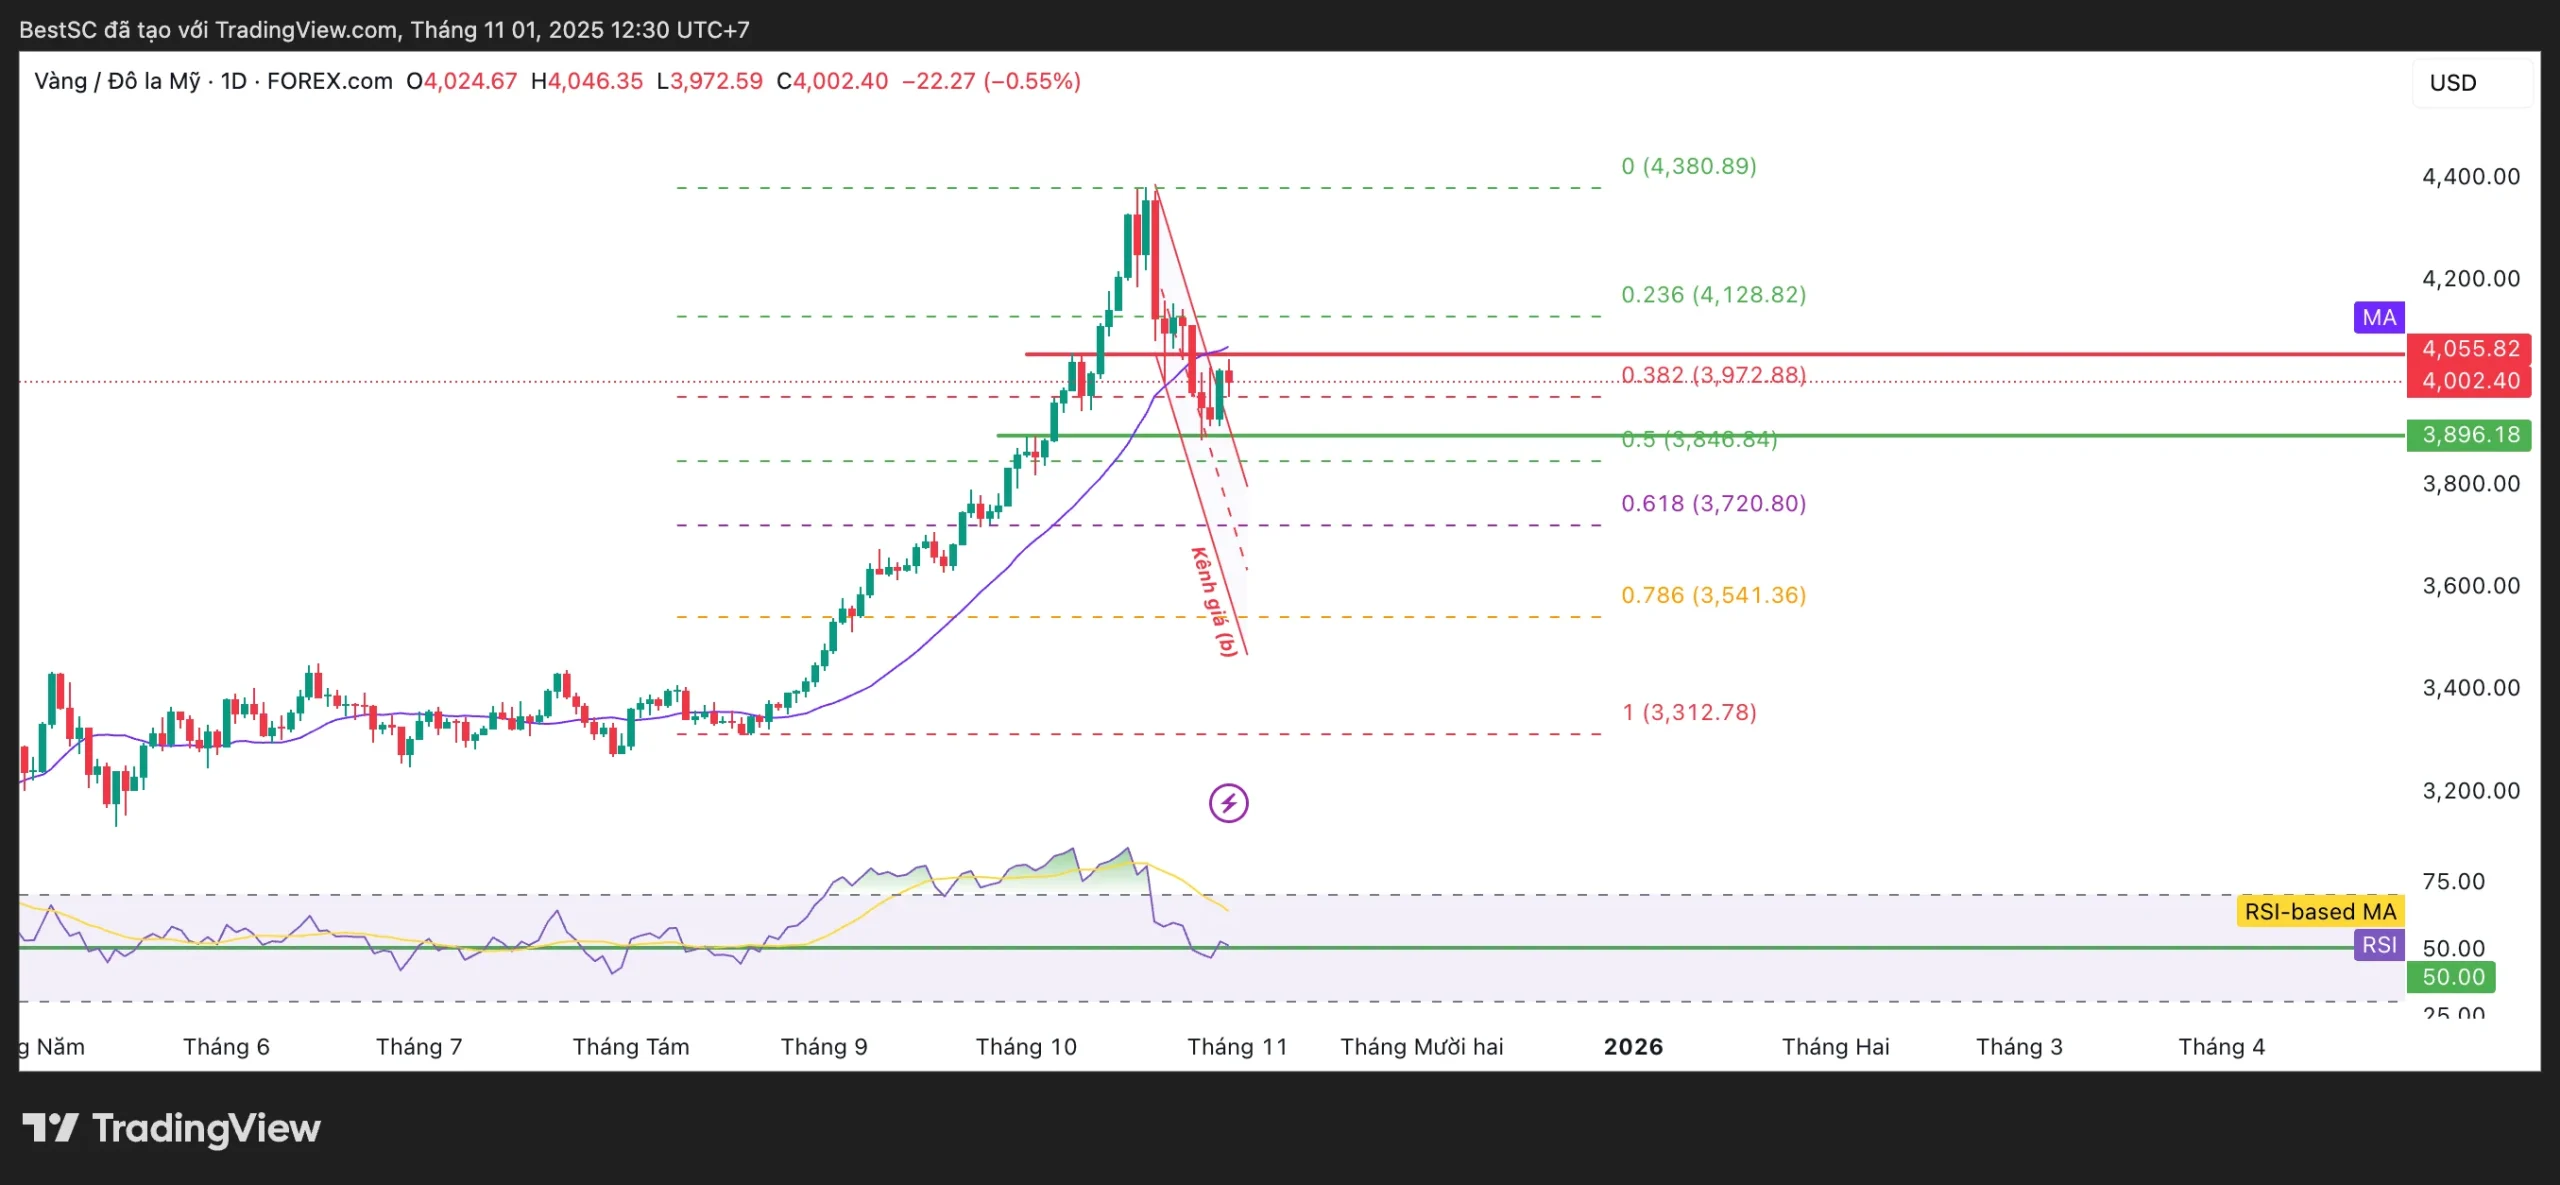
Giá vàng đang dao động quanh ngưỡng 4.000 USD/ ounce, sau khi hồi phục nhẹ từ vùng hỗ trợ Fibonacci 0.382 tại 3.972 USD/ ounce. Đà giảm gần đây vẫn nằm trong kênh điều chỉnh ngắn hạn (kênh giá b), nhưng lực bán đã chững lại khi RSI thoát khỏi vùng quá bán và có dấu hiệu tạo đáy kỹ thuật.
Đường trung bình động EMA21 (khoảng 4.055 USD/ ounce) hiện đóng vai trò kháng cự quan trọng. Nếu giá bứt phá dứt khoát lên trên mốc này, cấu trúc điều chỉnh ngắn hạn có thể hoàn tất, mở ra chu kỳ tăng mới hướng về vùng 4.128–4.200 USD/ ounce (Fibo 0.236 và đỉnh cũ gần nhất). Ngược lại, nếu vàng không vượt được EMA21, xu hướng điều chỉnh có thể tiếp diễn về 3.846 hoặc 3.720 USD/ ounce – hai vùng hỗ trợ tiếp theo tương ứng với các mức Fibo 0.5 và 0.618.
Gợi ý Entry tuần
- Điểm vào (Entry): Khi giá đóng cửa trên 4.060 USD/ ounce (xác nhận phá EMA21).
- Mục tiêu (Target): 4.128 – 4.200 USD/ ounce.
- Dừng lỗ (Stop-loss): Dưới 3.970 USD/ ounce (phá hỗ trợ 0.382).
- Lưu ý: Động lượng RSI vẫn yếu, do đó cần xác nhận thêm bằng khối lượng giao dịch và tín hiệu nến đảo chiều trước khi mở vị thế mua.
Bài viết đến đây là hết rồi, chúc bạn đọc tuần làm việc mới sắp bắt đầu nhiều sức khoẻ, thành công và hạnh phúc
BestSC – Biên tập, phân tích và xuất bản nội dung